 ФИНАНСОВЫЙ ОБОЗРЕВАТЕЛЬ Все о финансах и заработке

Премия за срок действия служит защитой от непредсказуемых событий, таких как геополитические потрясения или государственные финансовые кризисы
Этот сигнал на рынке облигаций остаётся одним из самых загадочных, однако в последнее время он вызывает повышенный интерес на Уолл-стрит, так как снова стал актуален.
Речь идёт о премии за срок погашения — дополнительной выплате, которую инвесторы требуют за риск владения 10-летними казначейскими облигациями вместо рефинансирования краткосрочных ценных бумаг на тот же срок. Методы её измерения и интерпретации колебаний могут различаться.
За последние несколько недель доходность значительно выросла до уровней, невиданных за последние десять лет, что привело к распродаже облигаций и подняло доходность казначейских облигаций США до 24-летнего максимума. Это усиливает опасения о возможном сдвиге, который окажет дополнительное давление на ослабленный рынок и сохранит высокие процентные ставки по всей экономике.
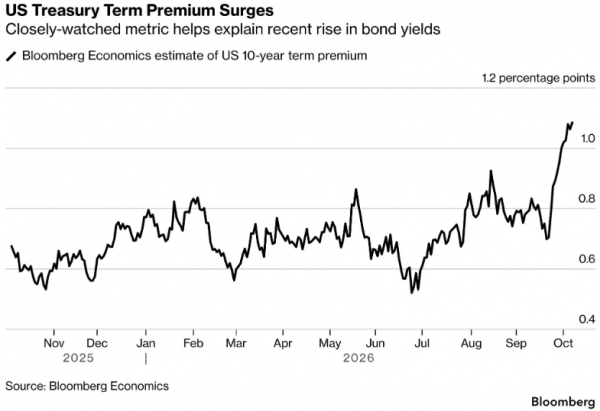
Резкий рост премии по длинным облигациям Казначейства США. Внимательно отслеживаемый показатель помогает объяснить недавний рост доходности облигаций. По оценке Bloomberg Economics, премия по 10-летним облигациям США. Источник: Bloomberg Economics.
Премия за срок действия служит защитой от непредсказуемых событий, таких как геополитические потрясения или государственные финансовые кризисы, которые могут обрушиться на рынок до наступления срока погашения долгосрочных облигаций.
Она отличается от прогнозов инфляции и денежно-кредитной политики, также влияющих на доходность. Поскольку премия не поддаётся непосредственному наблюдению и выявляется косвенно, Нил Кашкари, президент Федерального резервного банка Миннеаполиса, сравнил её с тёмной материей — невидимым веществом, которое, по мнению физиков, объясняет некоторые космические явления.
«Существует несколько способов её расчёта, и все они показывают рост», — отметил Франк Рыбински, руководитель отдела макростратегии в Aegon Asset Management. «Это свидетельствует о том, что рост будет устойчивым».
«Резкое увеличение премии за срок погашения казначейских облигаций, достигшее 12-летнего максимума, свидетельствует о том, что инвесторы ожидают более высокой компенсации за дюрацию в условиях усиливающейся фискальной и геополитической нестабильности», — отметил Фрэнк Монкам, стратег по макроэкономическим рынкам.
Перепроданные ставки с трудом извлекают выгоду из изменения потоков капитала.
Четкого триггера для этих изменений не было выявлено. Исследователи из Barclays, возглавляемые Деми Ху, указали, что макроэкономическая неопределенность, нарушение стандартных корреляций между акциями и облигациями, рост предложения долговых обязательств и опасения относительно фискальной политики — все это факторы, влияющие на премию за срок действия облигаций и потенциально играющие свою роль.
Нил Ширинг, главный экономист Capital Economics, предположил, что недавнее движение могло быть вызвано техническими факторами, такими как корректировка портфелей в конце прошлого месяца, или побочными эффектами растущей обеспокоенности в Европе по поводу долговой нагрузки Франции. Стивен Дугласс, главный экономист NISA Investment Advisors, отметил признаки напряженности на кредитных рынках и более широкие сомнения среди инвесторов относительно преимуществ владения активами с фиксированным доходом в условиях частых инфляционных шоков.
«Это сложная ситуация», — подчеркнул Дуглас, предостерегая от переоценки краткосрочных изменений. «Однако, на мой взгляд, мы наблюдаем рост премий за долгосрочный доход».
Эти изменения вызывают опасения у сторонников роста цен на облигации. Более высокая премия за срок погашения может препятствовать восстановлению рынка после спада, удерживая долгосрочные процентные ставки на высоком уровне.
В 1990-е годы показатель неуклонно снизился под влиянием усиливающейся глобализации, которая оказывала дефляционное воздействие. В 2010-е годы он продолжил падать из-за программ количественного смягчения центральных банков, которые исказили мировые рынки облигаций, наводнив их ликвидностью. В марте 2020 года показатель достиг минус 1,7%, когда инвесторы искали безопасности в облигациях. Затем, после конца 2024 года, он стабильно вырос и вышел в положительную зону, как предсказывали экономисты Федерального резервного банка Нью-Йорка.
После начала войны США против Ирана в конце февраля акции оставались относительно стабильными. В середине сентября их цена резко пошла вверх. Модель Федерального резервного банка Нью-Йорка показывает, что показатель поднялся примерно на 40 базисных пунктов до 0,98%, самого высокого уровня с 2014 года. Это объясняет почти 30-базисный рост доходности 10-летних казначейских облигаций за этот период. Аналогичный рост показывает оценка Bloomberg Economics. Другая оценка, учитывающая прогнозы экономистов относительно политики ФРС, поднялась до 1,08%, самого высокого уровня с 2010 года.

Этот подъем произошел на фоне незначительных изменений других факторов. Инфляционные ожидания остались стабильными. Единогласное решение ФРС о повышении ставок в прошлом месяце развеяло опасения по поводу ее стремления сдерживать потребительские цены. Цены на нефть выросли до более чем 100 долларов за баррель, но оставались в узком диапазоне.
Устойчивое повышение премии за срочность кредитования усилит давление на рынок, вызванное высокой инфляцией, устойчивым экономическим ростом, а также потоком заимствований от компаний, инвестирующих в искусственный интеллект, и от правительств стран с дефицитным бюджетом. Президент Федерального резервного банка Далласа Лори Логан заявила, что рост премии за срочность кредитования, повышая стоимость заимствований, может замедлить экономику и снизить необходимость повышения процентных ставок центральным банком.
Флориан Йелпо, глава отдела макроэкономики Lombard Odier Investment Managers, сообщил, что рынок облигаций больше не ожидает ужесточения финансовой политики Федеральной резервной системы. Высокие премии за долгосрочные облигации, неопределенность в отношении инфляции и потребность правительства в займах могут сдерживать рост доходности долгосрочных облигаций, даже если прогнозы по краткосрочным ставкам становятся менее пессимистичными.
Одной из причин недавних колебаний может быть паническая распродажа французских облигаций. Также предполагается, что хеджирование со стороны держателей ипотечных ценных бумаг может временно усиливать волатильность рынка.
Тем не менее, за этими явлениями могут скрываться долгосрочные угрозы, которые накапливались в глобальной экономике. Одна из них заключается в возможном увеличении частоты потрясений на рынках энергоносителей и других сырьевых товаров, подобных тем, что произошли после начала СВО России на Украине и санкционного давления на Иран. Это может произойти в условиях углубления геополитических противоречий.
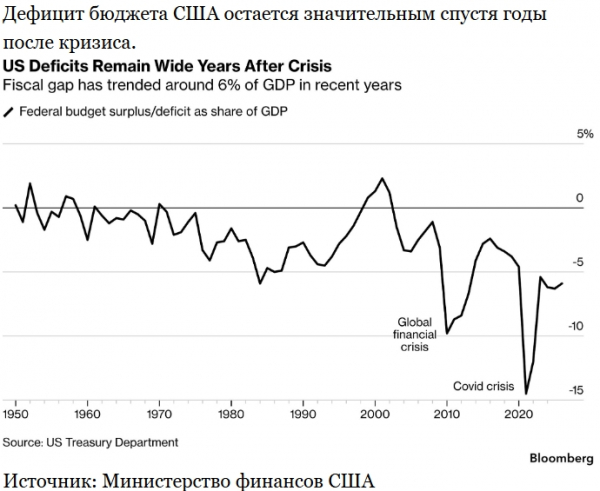
Кроме того, наблюдается дефицит федерального бюджета США в размере 2 триллионов долларов, что составляет около 6% ВВП страны. Это происходит на фоне исторически высокого уровня экономического стимулирования, низкой безработицы и стабильного экономического роста. Хотя администрация Трампа неоднократно заявляла о намерении сократить расходы, в ближайшее время этого вряд ли удастся достичь.
Марк Малек, главный инвестиционный директор Siebert Financial, отметил, что макроэкономическая ситуация остается крайне рискованной, что должно привести к увеличению премии за долгосрочные инвестиции. По его словам, каждый раз, когда на рынке появляется какая-либо шокирующая новость, инвесторам напоминают о существующих рисках.
Подготовлено ProFinance.Ru по материалам Bloomberg
MarketSnapshot — ProFinance.Ru в Telegram
По теме:
Мир должен простить США их долг в 40 триллионов долларов — New York Times
Распродажа облигаций усиливается: «мстители» возвращаются
Государственные облигации США подешевели до минимума с 2002 года


